

Chatboty w bankowości – wygoda, za którą płacisz danymi
Tekst przygotowany z pomocą AI według zasad redakcyjnych Interaktywne rozmowy AI. Zasady redakcyjne
Chatboty w polskich bankach wdrażane od 2018 roku obsługują rosnącą liczbę zapytań i transakcji, przy czym Santander obsługuje miesięcznie 46 tysięcy pytań przez swojego bota. Stanowią jednak wymianę wygody za dane osobowe klientów, które banki zbierają i przetwarzają w celach automatyzacji i optymalizacji kosztów operacyjnych.
Czasy, kiedy bankowość oznaczała papierowe formularze i długie kolejki, już dawno minęły. Dzisiejszą rzeczywistość dyktują chatboty – algorytmy, które nie śpią, nie narzekają i nie mają złych dni. Jednak czy naprawdę zmieniają bankowość na lepsze? To nie jest kolejny nudny tekst o automatyzacji – tu rozbieramy na czynniki pierwsze brutalne prawdy, milczące porażki i realne korzyści, które bankowe chatboty przynoszą (lub odbierają) każdemu z nas. Odkryj, jak sztuczna inteligencja przejmuje kontrolę nad pieniędzmi, poznaj kulisy jej działania i przekonaj się, czy bankowy bot to sprzymierzeniec czy wróg twojego portfela. Zanim powierzysz swoje dane i zaufanie bezdusznemu algorytmowi, sprawdź, co naprawdę kryje się za uśmiechniętą ikoną w aplikacji bankowej.
Cicha rewolucja: jak chatboty zdobyły polskie banki
Historia wdrożeń – od nieudolnych botów do AI 2025 Polski sektor bankowy długo opierał się automatyzacji rozmów, ale kiedy już wpuścił chatboty, zrobił to z przytupem. Pierwsze próby były toporne – boty nie rozumiały kontekstu, myliły się w banalnych pytaniach i irytowały klientów powtarzaniem “Nie rozumiem, proszę powtórzyć”. Jednak już w 2023 roku Bank Millennium pokazał, że chatbot może nie tylko odpowiadać na pytania, ale też realizować transakcje głosowe i tekstowe, co potwierdzają dane Bank Millennium, 2023. Santander z kolei obsługuje miesięcznie około 46 tysięcy zapytań przez chatbota Santi, pokazując, że klienci coraz chętniej komunikują się z AI (wg Santander Bank Polska, 2024). Wzrost ten nie jest przypadkowy – rynek chatbotów bankowych na świecie eksplodował z 1,27 mld USD w 2021 do prognozowanych 8 mld USD w 2026, a Polska nie pozostaje w tyle. 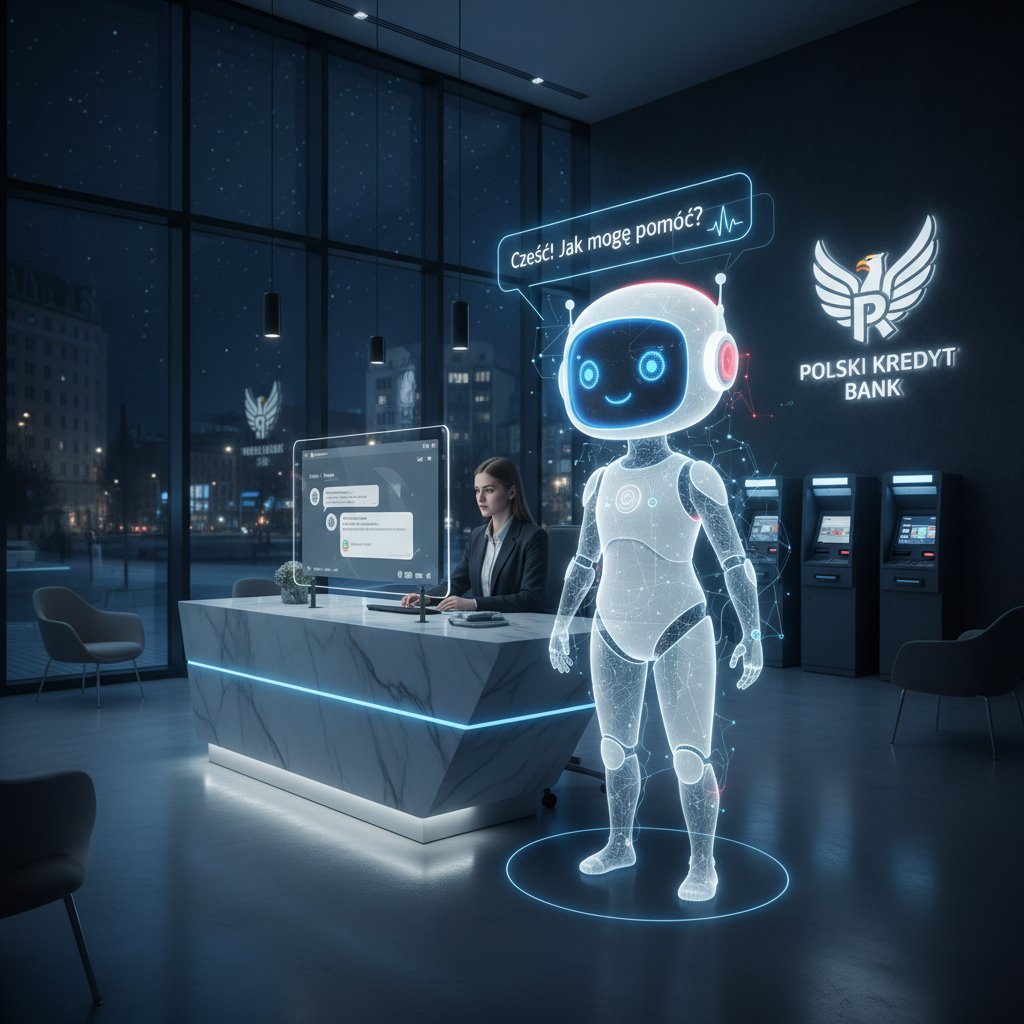 Prześledźmy główne kamienie milowe wdrażania chatbotów w polskich bankach:
| Rok | Instytucja | Przełomowa zmiana |
|---|---|---|
| 2018 | PKO BP | Start chatbota IKO w aplikacji mobilnej |
| 2020 | Alior Bank | Automatyzacja ponad połowy połączeń na infolinii |
| 2023 | Bank Millennium | Chatbot Milla obsługujący przelewy i konsultacje głosowe |
| 2024 | Santander | 46 tys. zapytań miesięcznie przez chatbota Santi |
Tabela 1: Najważniejsze etapy rozwoju chatbotów bankowych w Polsce Źródło: Opracowanie własne na podstawie danych z Bank Millennium, Santander, PKO BP, Alior Bank (2023-2024)
Dlaczego banki stawiają na automatyzację rozmów?
Automatyzacja rozmów to nie kwestia mody, tylko brutalnej kalkulacji kosztów i efektywności. Banki potrzebują obsługi 24/7, błyskawicznych reakcji i odporności na irytację klientów. Chatboty są tanie w utrzymaniu, nie biorą urlopów i nie domagają się podwyżek. Według raportu Accenture, 2023, sprawne boty są w stanie obsłużyć do wielu rutynowych zapytań klientów, skracając czas oczekiwania i zmniejszając koszty obsługi nawet o wielu. - Oszczędność kosztów – automatyzacja pozwala bankom zredukować wydatki na obsługę klienta o ok. 30% (Accenture, 2023).
- Dostępność 24/7 – bot nie potrzebuje przerw ani snu, a klient zyskuje natychmiastowy kontakt niezależnie od pory dnia.
- Szybsza obsługa – systemy takie jak ten w Alior Banku skróciły średni czas rozmowy z klientem o wielu, co bezpośrednio przełożyło się na wyższy poziom satysfakcji.
- Personalizacja – AI analizuje historię klienta i proponuje produkty skrojone na miarę, co oznacza wyższą konwersję i lojalność. Banki, które ignorują tę falę, szybko zostają w tyle. Jednak czy to klienci są największymi wygranymi rewolucji? Kiedy banki inwestują w automatyzację, robią to z myślą o własnych interesach, niekoniecznie klienta. Owszem, rośnie wygoda, ale czy na pewno jakość obsługi? To pytanie rozpala dyskusje w środowisku bankowym.
Kto na tym naprawdę zyskuje?
Nie ma wątpliwości – na automatyzacji zyskują przede wszystkim banki. Oszczędności liczone są w milionach złotych rocznie. Jednak klienci też dostają swoje: dostępność, szybkość, brak kolejek. Ale czy to wystarcza, by mówić o wygranej wszystkich stron? > "Automatyzacja to potężna broń, ale tylko wtedy, gdy klient czuje się zaopiekowany, a nie zbywany." > — Katarzyna Pawłowska, ekspert ds. bankowości cyfrowej, Wywiad dla PAP, 2023
| Strona | Korzyści | Potencjalne straty |
|---|---|---|
| Bank | Oszczędność, dostępność 24/7, wzrost konwersji | Ryzyko wizerunkowe przy awariach |
| Klient | Szybkość, wygoda, dostępność | Brak indywidualnego podejścia, frustracja przy skomplikowanych sprawach |
Tabela 2: Kto wygrywa na automatyzacji – perspektywa banku i klienta Źródło: Opracowanie własne na podstawie wywiadów branżowych i raportu Accenture, 2023
Mit perfekcyjnego bota: co chatboty ukrywają przed klientem?
Największe rozczarowania użytkowników
Mit wszechwiedzącego chatbota to wygodna iluzja. Rzeczywistość jest bardziej złożona i mniej kolorowa, niż pokazują reklamy. Klient, który oczekuje rozmowy z “inteligentnym asystentem”, często zderza się ze ścianą automatycznych odpowiedzi, które nie rozwiązują realnych problemów. Według badania Digital Banking Report, 2023, aż 42% użytkowników przyznaje, że chatboty nie były w stanie rozwiązać ich bardziej skomplikowanych spraw. - Niezrozumienie kontekstu – boty radzą sobie z prostymi pytaniami, ale często gubią się przy bardziej złożonych problemach.
- Brak przejrzystości – użytkownik nie zawsze wie, czy rozmawia z człowiekiem, czy maszyną.
- Odpowiedzi kopiuj-wklej – powtarzalne, generyczne odpowiedzi wywołują frustrację i poczucie zbycia.
- Problemy językowe – mimo postępu w NLP, chatboty miewają kłopoty z rozumieniem niuansów języka polskiego, dialektów, czy ironii.
Te rozczarowania są powodem, dla którego nawet najbardziej zaawansowane systemy nie mogą całkowicie zastąpić kontaktu z żywym konsultantem.
Różnice między chatbotem a człowiekiem, których nie zauważysz… aż do kryzysu
Na pierwszy rzut oka chatbot i konsultant działają podobnie. Jednak różnice stają się wyraźne w sytuacjach nietypowych, kryzysowych lub wymagających empatii. Boty nie odczuwają emocji, nie interpretują niuansów sytuacyjnych i często nie potrafią zaoferować realnego wsparcia w sytuacjach nieprzewidzianych przez algorytm. W codziennej obsłudze drobiazgów, chatboty zdają egzamin. Jednak w chwili, gdy pojawia się problem wykraczający poza szablony, klient zostaje z poczuciem pozostawienia samemu sobie.
| Sytuacja | Chatbot | Konsultant |
|---|---|---|
| Zgubione hasło | Szybka pomoc, automatyczna procedura | Pomoc, wsparcie emocjonalne |
| Nietypowy problem | Ograniczona, szablonowa odpowiedź | Elastyczność, indywidualne rozwiązanie |
| Skarga na usługę | Odpowiedź wg. skryptu | Wysłuchanie, negocjacja, rekompensata |
Tabela 3: Różnice funkcjonalne chatbota i człowieka w obsłudze klienta bankowego Źródło: Opracowanie własne na podstawie analiz przypadków Digital Banking Report, 2023
Faux pas, których banki nie chcą nagłaśniać
Banki niechętnie mówią o wpadkach botów, ale wystarczy przejrzeć fora i media społecznościowe, by znaleźć mnóstwo przykładów. Chatboty zdarza się, że podają błędne informacje, odmawiają połączenia z konsultantem lub w ogóle nie informują rozmówcy, że są maszyną. To generuje nie tylko frustrację, ale i ryzyko prawne. > — dr Jerzy Wojciechowski, ekspert ds. bezpieczeństwa, cytat z Puls Biznesu, 2024 To, co banki reklamują jako “nowy poziom obsługi”, w praktyce bywa źródłem poważnych błędów i wizerunkowych kryzysów. Klient, który czuje się zignorowany przez algorytm, łatwo straci zaufanie – a to najcenniejsza waluta w branży finansowej.
Technologia pod lupą: jak działa chatbot bankowy w 2025 roku?
Sztuczna inteligencja w praktyce – co dzieje się za ekranem?
Za pozornie prostym interfejsem chatbota kryje się kombinacja algorytmów NLP (Natural Language Processing), machine learningu i integracji z systemami bankowymi. Każda wiadomość klienta jest analizowana pod kątem intencji, kontekstu i historii operacji danej osoby. Chatbot korzysta z tysięcy scenariuszy, ale też “uczy się” na podstawie wcześniejszych rozmów. 
- Machine learning (uczenie maszynowe): Pozwala botom poprawiać swoje odpowiedzi na bazie analizy historii rozmów.
- Integracja API: Umożliwia realizację operacji bankowych, takich jak przelewy, sprawdzanie salda czy blokowanie karty.
- Systemy bezpieczeństwa: Filtrują komunikację pod kątem podejrzanych działań i oszustw. Definicje kluczowych pojęć: NLP (Natural Language Processing)
Dział AI umożliwiający algorytmom samodoskonalenie na podstawie gromadzonych danych i wcześniejszych interakcji z użytkownikami. API (Application Programming Interface)
Zestaw reguł pozwalający na bezpieczną komunikację między chatbotem a systemem bankowym.
Czy chatboty naprawdę uczą się na twoich danych?
Jednym z częstych lęków klientów jest wykorzystywanie rozmów przez chatboty do “uczenia się” i dalszego profilowania. W praktyce większość polskich banków stosuje restrykcyjne zasady ochrony danych, zgodne z RODO, a wszelkie analizy odbywają się w środowiskach testowych, bez dostępu do wrażliwych informacji osobowych. Jednak AI rzeczywiście uczy się na anonimowych danych, optymalizując scenariusze obsługi.
| Bank | Polityka uczenia maszynowego | Przetwarzanie danych osobowych |
|---|---|---|
| PKO BP | Bot uczy się na zanonimizowanych danych | Zgodność z RODO, brak dostępu do danych wrażliwych |
| Santander | Analiza trendów na makro poziomie | Dane osobowe szyfrowane, audytowane |
| Millennium | Personalizacja tylko na podstawie wcześniejszych interakcji | Brak przechowywania pełnych transkrypcji |
Tabela 4: Zasady przetwarzania i uczenia chatbotów bankowych w Polsce Źródło: Opracowanie własne na podstawie polityk prywatności banków (2023-2024) Choć AI w bankowości personalizuje obsługę i wykrywa oszustwa, klient powinien być świadomy, że każda interakcja z botem zostawia cyfrowy ślad, który jest analizowany – choć niekoniecznie personalnie.
Gdzie kończy się automatyzacja, a zaczyna człowiek?
Granica między botem a człowiekiem w bankowości jest coraz bardziej płynna. W praktyce większość banków stosuje model hybrydowy: bot rozwiązuje proste sprawy, a w bardziej złożonych przypadkach przekazuje rozmowę żywemu konsultantowi. Ten podział opiera się na analizie słów kluczowych, historii klienta i ocenie “złożoności” problemu. 1. Bot rozpoznaje intencję i próbuje rozwiązać prostą sprawę (np. saldo, przelew). 2. Jeśli klient użyje słowa “reklamacja”, “oszustwo”, “problem”, bot automatycznie przekierowuje do konsultanta. 3. W sytuacji braku odpowiedzi lub frustracji klienta – natychmiastowe połączenie z człowiekiem. 4. Każda rozmowa jest monitorowana pod kątem jakości i bezpieczeństwa. Ostatecznie to człowiek pozostaje ostatnią linią wsparcia w sytuacjach kryzysowych. Automatyzacja nie jest w stanie zastąpić empatii i elastyczności konsultanta podczas nietypowych, stresujących sytuacji.
Bezpieczeństwo i zaufanie: ukryte koszty rozmów z botem
Jak banki (nie) chronią twoje dane
Bezpieczeństwo danych w rozmowie z chatbotem to temat, który budzi emocje. Banki deklarują, że rozmowy z botem są szyfrowane, a dane przechowywane zgodnie z najnowszymi standardami (m.in. RODO i PSD2). Jednak nie ma systemów idealnych – wpadki się zdarzają, a klient często nie ma świadomości, jakie informacje udostępnia algorytmom.
| Element zabezpieczeń | Standard bankowy | Realne ryzyka |
|---|---|---|
| Szyfrowanie rozmów | Tak, SSL/TLS | Możliwe luki przy aktualizacji systemu |
| Przechowywanie danych | Częściowe (logi zanonimizowane) | Ryzyko wycieku metadanych |
| Autoryzacja użytkownika | Dwuetapowa, PIN/SMS | Fałszywe pozytywne weryfikacje przy błędach botów |
Tabela 5: Zabezpieczenia danych w rozmowach z chatbotem bankowym Źródło: Opracowanie własne na podstawie polityk bezpieczeństwa banków (2024) 
Wpadki i wycieki – przypadki z Polski i świata
Przykładów naruszeń jest coraz więcej. W 2023 roku media donosiły o wycieku danych klientów brytyjskiego banku po błędnym przekierowaniu przez chatbota (BBC News, 2023). W Polsce również zdarzały się przypadki, kiedy boty udzielały nieuprawnionych informacji osobom podszywającym się pod klientów – co opisał Puls Biznesu, 2024. > — dr Joanna Kwiatkowska, specjalistka ds. cyberbezpieczeństwa, Puls Biznesu, 2024 Niestety, banki często bagatelizują te przypadki, tłumacząc je “błędem systemu” lub “jednostkową wpadką”. Klient pozostaje z pytaniem – komu zaufać, gdy nawet bot nie jest nieomylny?
Czy można ufać chatbotom? Mit vs rzeczywistość
Zaufanie do chatbotów to wciąż temat kontrowersyjny. O ile boty skutecznie automatyzują rutynę, to ich niezawodność i transparentność pozostawiają sporo do życzenia. Argumenty banków o “doskonałym bezpieczeństwie” warto weryfikować samodzielnie. - Chatbot nie zawsze informuje użytkownika, że jest maszyną.
- Brak transparentności w przetwarzaniu i przechowywaniu danych.
- Ryzyko powielenia błędnych informacji w przypadku awarii systemu.
- Niezgodność z RODO w przypadku nieuprawnionego udostępnienia danych. Czy można więc ufać botom? Tylko wtedy, gdy masz świadomość ryzyka i nie powierzysz im informacji, których nie podałbyś przez telefon do konsultanta.
Czego nie mówią reklamy: rzeczywiste korzyści i pułapki chatbotów
Oszczędności, które mogą kosztować więcej niż myślisz
Banki chwalą się ogromnymi oszczędnościami z automatyzacji – to fakt, potwierdzony przez dane Accenture, 2023. Jednak każda moneta ma dwie strony. Zbyt daleko posunięta automatyzacja powoduje frustrację klientów, którzy odchodzą do konkurencji, gdy nie uzyskują pomocy w trudnych sytuacjach. Według badań, źle wdrożony chatbot potrafi wygenerować większe straty wizerunkowe niż zyski z oszczędności.
| Korzyść | Potencjalna pułapka | Konsekwencje |
|---|---|---|
| Niższe koszty obsługi | Utrata klientów przez frustrację | Spadek lojalności, negatywne recenzje |
| Szybkość obsługi | Brak indywidualnego podejścia | Niezadowolenie przy nietypowych sprawach |
| Dostępność 24/7 | Brak człowieka w kryzysie | Wzrost reklamacji |
Tabela 6: Oszczędności kontra ukryte koszty chatbotów Źródło: Opracowanie własne na podstawie raportu Accenture, 2023 Oszczędność nie zawsze oznacza zysk dla klienta – czasem wręcz przeciwnie.
Ukryte korzyści, o których nie wspomina bank
Nie wszystko jest jednak czarno-białe. Chatboty oferują również korzyści, których nie znajdziesz w reklamach banków. - Chatboty wspierają walkę z oszustwami, analizując nietypowe schematy zachowań w czasie rzeczywistym.
- Umożliwiają bankom testowanie nowych rozwiązań marketingowych na ograniczonej grupie użytkowników, minimalizując ryzyko wizerunkowe.
- Pozwalają na szybkie wdrażanie innowacji bez skomplikowanej infrastruktury.
- Dają możliwość personalizacji oferty i obsługi nawet dla klientów z niskim portfelem, co w tradycyjnej bankowości było nierealne.
- Ułatwiają dostęp do usług osobom z niepełnosprawnościami, eliminując bariery związane z obsługą telefoniczną czy osobistą. Nie są to rozwiązania pozbawione problemów, ale warto je docenić, zwłaszcza w erze bankowości 24/7.
Najczęstsze błędy przy wdrażaniu chatbotów
- Przesadne ograniczenie roli człowieka – bot nie zastąpi indywidualnego podejścia konsultanta.
- Brak testów na realnych klientach – wdrażanie bez feedbacku kończy się falą reklamacji.
- Niewystarczająca transparentność – użytkownik nie wie, czy rozmawia z człowiekiem, czy AI.
- Zbyt szerokie uprawnienia bota – bot “wie” za dużo lub ma dostęp do danych, których nie powinien mieć.
- Brak monitoringu jakości odpowiedzi – bot powiela błędy i pogłębia frustracje. Wyciąganie wniosków z tych błędów to podstawa wdrażania skutecznych i bezpiecznych chatbotów bankowych.
Człowiek vs. maszyna: czy AI zniszczy relacje z klientem?
Psychologiczne skutki rozmawiania z botem
Rozmowa z chatbotem to nie tylko kwestia technologii, ale i psychologii. W badaniach Uniwersytet SWPS, 2023, użytkownicy wskazywali na poczucie dystansu i braku zrozumienia podczas interakcji z botem. Część klientów odczuwa ulgę – brak presji czasu, anonimowość. Inni mają poczucie bycia “traktowanym jak numer”, nie człowiek. 
Gdzie technologia poprawia, a gdzie psuje doświadczenie klienta
Technologia AI w bankowości to miecz obosieczny. Z jednej strony skraca obsługę i zwiększa dostępność, z drugiej - potrafi zniechęcić do banku przy każdej nieprzewidzianej sytuacji.
| Obszar | Poprawa dzięki AI | Pogorszenie przez AI |
|---|---|---|
| Obsługa prostych zapytań | Szybkość, brak kolejek | Brak elastyczności |
| Bezpieczeństwo | Wykrywanie oszustw | Ryzyko wycieku danych |
| Personalizacja | Dopasowanie ofert | Nadmierne profilowanie |
Tabela 7: Wpływ chatbotów na doświadczenie klienta bankowego Źródło: Opracowanie własne na podstawie badań SWPS, 2023 - Klient zyskuje natychmiastową odpowiedź na proste pytania, ale traci indywidualny kontakt przy poważniejszych sprawach.
- Technologia chroni przed oszustwami, lecz zwiększa ryzyko cyberataków.
- Personalizacja ofert rośnie, ale często kosztem prywatności.
Przyszłość już dziś: nad czym pracują banki i startupy?
Polskie innowacje na tle Europy
Polska bankowość cyfrowa uchodzi za jedną z najbardziej innowacyjnych w Europie. Wdrażanie chatbotów przebiega szybciej niż na Zachodzie, a banki testują coraz bardziej zaawansowane rozwiązania, np. voiceboty czy analitykę predykcyjną. Przykładem jest Bank Millennium z chatbotem Milla – jednym z pierwszych w regionie, który obsługuje zarówno tekst, jak i głos.

| Kraj | Nowości technologiczne | Poziom wdrożenia chatbotów |
|---|---|---|
| Polska | Voiceboty, AI do wykrywania fraudów | Wysoki |
| Niemcy | Chatboty tekstowe, analityka danych | Średni |
| Francja | Automatyzacja dokumentów, rozpoznawanie mowy | Średni |
| Włochy | Boty obsługujące infolinię | Niski |
Tabela 8: Innowacje AI w bankowości – porównanie Polska vs Europa Źródło: Opracowanie własne na podstawie raportu EY, 2023
Nowe funkcje i nieoczekiwane zastosowania chatbotów
- Wsparcie psychologiczne klientów w sytuacjach stresujących (np. blokada karty po kradzieży).
- Edukacja finansowa – wyjaśnianie trudnych pojęć i pomaganie w budżetowaniu.
- Natychmiastowe zgłaszanie fraudów i blokowanie podejrzanych operacji.
- Rozliczanie podatków i przekierowanie do doradcy w przypadku skomplikowanych zagadnień.
- Obsługa w wielu językach, także w dialektach lub językach migowych dzięki integracji z AI video. Te rozwiązania pojawiają się już dziś w ofercie banków i startupów, zmieniając krajobraz cyfrowej bankowości.
Kto wyznacza trendy: banki czy klienci?
- Banki analizują dane i testują nowe rozwiązania na wybranych grupach klientów.
- Użytkownicy oceniają użyteczność, zgłaszają potrzeby i wskazują luki.
- Najlepsze rozwiązania są wdrażane na szeroką skalę i stają się branżowym standardem.
- Startupy podchwytują trendy, oferują innowacje szybciej niż wielkie banki.
- Klient decyduje, czy zostanie przy dotychczasowym banku, czy wybierze nowego gracza z lepszą technologią. Koło innowacji napędzają zarówno banki, jak i konsumenci – a chatboty są polem nieustannej rywalizacji o lojalność i satysfakcję użytkowników.
Jak ocenić i wdrożyć chatboty w bankowości: praktyczny przewodnik
Checklista: Czy twój bank jest gotowy na bota?
Przed wdrożeniem chatbota bank powinien przejść przez szczegółową checklistę, by uniknąć najczęstszych pułapek. 1. Czy chatbot spełnia wymogi RODO i innych regulacji?
2. Czy posiada skuteczny mechanizm przekierowywania do konsultanta przy nietypowych sprawach?
3. Czy umożliwia personalizację odpowiedzi na podstawie historii klienta?
4. Czy przeszedł testy na realnych użytkownikach?
5. Czy istnieje system monitorowania jakości odpowiedzi i reakcji na błędy?
6. Czy baza wiedzy bota jest regularnie aktualizowana?
7. Czy chatbot rozpoznaje język polski, dialekty, slang?
8. Czy posiada wsparcie dla osób z niepełnosprawnościami? 
Kryteria wyboru idealnego chatbota
- Skuteczność rozpoznawania intencji: Im więcej poprawnie rozpoznanych zapytań, tym lepszy bot.
- Bezpieczeństwo: Szyfrowanie danych, zgodność z przepisami, audyty bezpieczeństwa.
- Skalowalność: Możliwość obsługi rosnącej liczby klientów bez utraty jakości.
- Integracja: Łatwość podłączenia do różnych systemów bankowych i narzędzi.
- Personalizacja: Dostosowywanie oferty i obsługi do indywidualnych potrzeb klienta. Wybór chatbota to inwestycja na lata – warto postawić na rozwiązanie sprawdzone w praktyce. Definicje kluczowych kryteriów: Skuteczność rozpoznawania intencji
Zespół mechanizmów chroniących dane klientów i komunikację przed atakami i wyciekiem informacji. Personalizacja
Zdolność bota do analizowania historii klienta i proponowania rozwiązań na miarę, a nie według ogólnego wzorca. Odpowiedni wybór chatbota to gwarancja, że technologia stanie się wsparciem, a nie przeszkodą w codziennej bankowości.
Najważniejsze pytania do dostawcy technologii
- Jakie mechanizmy bezpieczeństwa zostały wdrożone w chatbotcie?
- Czy rozwiązanie jest zgodne z polskim prawem i RODO?
- Jak często aktualizowana jest baza wiedzy bota?
- Czy bot oferuje możliwość eskalacji sprawy do konsultanta?
- Jakie są limity skalowalności systemu?
- Czy można łatwo integrować bota z istniejącymi systemami bankowymi?
- Jak wygląda wsparcie techniczne i monitoring incydentów?
- Czy dostępna jest pełna dokumentacja i raporty audytowe? Dobre pytania to podstawa udanej współpracy – nie daj się zwieść pustym obietnicom producentów!
Podsumowanie: czy chatbot to przyszłość bankowości, czy ślepa uliczka?
Najważniejsze wnioski i przewidywania na przyszłość
Chatboty w bankowości nie są już eksperymentem – to codzienność, która zmienia sposób, w jaki zarządzamy finansami. Dane pokazują, że automatyzacja pozwala oszczędzać czas i pieniądze, poprawia bezpieczeństwo i ułatwia życie milionom klientów. Jednak każda technologia niesie ze sobą ryzyka: błędy, wycieki danych, frustrację użytkowników.
| Obszar | Korzyści | Zagrożenia |
|---|---|---|
| Obsługa klienta | Szybkość, dostępność 24/7 | Brak empatii, powielanie błędów |
| Bezpieczeństwo | Wykrywanie oszustw | Ryzyko cyberataków, wycieków |
| Koszty | Oszczędność do 30% | Straty wizerunkowe przy błędach bota |
Tabela 9: Bilans korzyści i zagrożeń związanych z chatbotami bankowymi Źródło: Opracowanie własne na podstawie danych Accenture, SWPS, Puls Biznesu (2023-2024) Ostateczny werdykt? Chatboty to narzędzie, nie cel sam w sobie. Jeśli są wdrożone mądrze, potrafią zrewolucjonizować bankowość. Jeśli nie – stają się ślepą uliczką, która frustruje i zniechęca klientów.
Twoje następne kroki: jak nie dać się nabrać na marketing AI
- Zawsze sprawdzaj, czy rozmawiasz z człowiekiem, czy botem.
- Nie podawaj poufnych danych w rozmowie z chatbotem, jeśli nie jest to konieczne.
- W przypadku problemu – żądaj połączenia z konsultantem.
- Czytaj polityki prywatności i regulaminy korzystania z AI w banku.
- Korzystaj z narzędzi takich jak dyskusje.ai do samodzielnej edukacji i wymiany doświadczeń z innymi użytkownikami.
- Jeśli zauważysz błąd bota – zgłaszaj go. W ten sposób pomagasz poprawiać system. Świadome korzystanie z technologii to klucz do bezpieczeństwa i wygody w cyfrowej bankowości.
Gdzie szukać rzetelnych informacji i interaktywnych dyskusji
Jeśli chcesz być na bieżąco z trendami w bankowości AI, śledź raporty branżowe, badania naukowe oraz niezależne portale technologiczne. Dobrą platformą do wymiany opinii i testowania własnych pomysłów jest dyskusje.ai, gdzie możesz prowadzić interaktywne rozmowy, analizować nowe rozwiązania i uczyć się na doświadczeniach innych. Pamiętaj – wiedza i krytyczne spojrzenie są Twoją najlepszą ochroną w świecie cyfrowych finansów. Zanim zaufasz chatbotowi w banku, sprawdź, co naprawdę może (i czego nie powinien) zrobić.
Źródła
Źródła cytowane w tym artykule
- PKO BP – Bankomania(bankomania.pkobp.pl)
- PRNews.pl – Bank Millennium(prnews.pl)
- Botpress – statystyki(botpress.com)
- GazetaPrawna – Voiceboty(serwisy.gazetaprawna.pl)
- Wiedza o Biznesie(wiedzaobiznesie.pl)
- Bank.pl – Trendy 2024(bank.pl)
- Harbingers – wywiad z Alior Bankiem(harbingers.io)
- Studia Medioznawcze(studiamedioznawcze.eu)
- BitHub – AI błędy(bithub.pl)
- CCNews – mity(ccnews.pl)
- ISBtech.pl(isbtech.pl)
- Bitdefender – phishing(bitdefender.pl)
- XYZ – wdrożenia AI(xyz.pl)
- Botpress – banking(botpress.com)
- GetGuru – best AI chatbots(getguru.com)
- Bank.pl – AI w bankowości(bank.pl)
- Inteliwise – Toyota Bank(inteliwise.com)
- Code Labs Academy(codelabsacademy.com)
- Lexdigital – AI i dane osobowe(lexdigital.pl)
- KIR – Trendy 2024(bank.pl)
- WIB – badanie cyberbezpieczeństwa(wib.org.pl)
- INNPoland – wycieki danych(innpoland.pl)
- Highsolutions – innowacyjne chatboty(highsolutions.pl)
- CCNews – czy chatbot się opłaca?(ccnews.pl)
- Moyens I/O – korzyści chatbotów(pl.moyens.net)
- Trendy tech 2023 – bank.pl(bank.pl)
- PKO BP – bankomania(bankomania.pkobp.pl)
- Botpress – top chatbots(botpress.com)
- Bank.pl – technologie i trendy(bank.pl)
- Raport EY – GenAI w bankowości(ey.com)
Twórz znaczące rozmowy z AI
Interaktywne rozmowy AI to innowacyjna platforma, która umożliwia użytkownikom prowadzenie wartościowych dialogów z inteligentnymi modelami językowymi. Dzięki zaawansowanej technologii, możesz wymieniać poglądy, rozwijać kreatywność i zdobywać nowe informacje w dynamicznych dyskusjach. Nasza platforma wspiera zarówno indywidualnych użytkowników, jak i specjalistów w różnych branżach, zapewniając dostęp do szerokiego spektrum tematów oraz możliwość personalizacji rozmów pod kątem indywidualnych potrzeb.
Wypróbuj terazRozpocznij swoją pierwszą rozmowę
Odkryj nowe perspektywy dzięki inteligentnym dyskusjom
Najczęściej zadawane pytania
Jakie są główne korzyści wdrażania chatbotów w bankach?
Chatboty umożliwiają bankom zapewnienie obsługi 24/7, błyskawiczne reakcje na pytania oraz odporność na irytację klientów. Pozwalają również na automatyzację rozmów, co stanowi obliczenie kosztów i efektywności dla instytucji finansowych.
Ile zapytań obsługuje chatbot Santi w Santanderze?
Chatbot Santi obsługuje miesięcznie około 46 tysięcy zapytań, co pokazuje rosnącą skłonność klientów do komunikacji z sztuczną inteligencją.
Jak wyglądały pierwsze chatboty w polskich bankach?
Pierwsze próby były toporne – boty nie rozumiały kontekstu, myliły się w banalnych pytaniach i irytowały klientów powtarzaniem "Nie rozumiem, proszę powtórzyć". Jednak technologia szybko się ulepszała, a już w 2023 roku chatboty mogły realizować transakcje głosowe i tekstowe.
Jaki jest rozmiar globalnego rynku chatbotów bankowych?
Rynek chatbotów bankowych na świecie wzrósł z 1,27 mld USD w 2021 do prognozowanych 8 mld USD w 2026, a Polska aktywnie uczestniczy w tym wzroście.
Które polskie banki wdrożyły chatboty jako pierwsze?
PKO BP uruchomił chatbota IKO w aplikacji mobilnej w 2018 roku, a Alior Bank zautomatyzował ponad połowę połączeń na infolinii w 2020 roku. Bank Millennium i Santander dokonały wdrożeń odpowiednio w 2023 i 2024 roku.
Czytaj dalej
Więcej tematów od Interaktywne rozmowy AI

Chatboty produktowe: jak działają i jakie ryzyka wiążą się z wdrożeniem

Inteligentne chatboty: jak zmienia się rozmowa i decyzyjność

Siedem prawd o chatbotach do obsługi użytkowników

Chatboty handlowe: jak działają i jakie niosą ryzyka

Chatbot do sklepu internetowego: jak naprawdę działa i wpływa na sprzedaż
